Domain skiaufbewahrung.de kaufen?
Wir ziehen mit dem Projekt
skiaufbewahrung.de um.
Sind Sie am Kauf der Domain
skiaufbewahrung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain skiaufbewahrung.de kaufen?
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **

Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Busche, André: Aufbewahrung, Führen und Transport von Waffen und MunitionAufbewahrung, Führen und Transport von Waffen und Munition , Dieses Handbuch erklärt die nach der Änderung des Waffengesetzes 2020 gültigen gesetzlichen Vorschriften zur Aufbewahrung und zum Transport von Waffen und Munition. Die Altbesitzregelung für Waffenschränke, die bereits vor dem 6. Juli 2017 genutzt wurden, wird dabei ebenso ausführlich erläutert wie Regeln zur gemeinschaftlichen Aufbewahrung oder zur Vererbung von Waffenschränken. Mit nachvollziehbaren Praxishinweisen zum Schutz von Waffen und Munition vor unbefugter Wegnahme zuhause und unterwegs, zu Waffenräumen und zur Verankerung von Sicherungseinrichtungen und Behältnissen erleichtert dieses Buch das Verständnis der einschlägigen gesetzlichen Vorschriften. Private Waffenbesitzer vom Jäger über den Sportschützen und Waffensammler bis zum Bootsbesitzer erhalten in diesem Buch ebenso Antworten auf aktuelle Fragen wie Unternehmer und Beschäftigte in Waffenhandel und Bewachungsgewerbe. Für Verantwortliche in Polizei, Justiz und Verwaltung ist es durch eine praxisnahe Themenauswahl und Erläuterungen technischer Verfahren eine wertvolle Entscheidungshilfe bei der täglichen Arbeit mit dem Waffengesetz. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20240401, Beilage: PB, Titel der Reihe: Lehrbücher zum Waffenrecht - Praxiswissen für Anwender des Waffengesetzes##, Autoren: Busche, André, Auflage: 24012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 272, Keyword: Aufbewahrung; Handel; Munition; Ordnungsamt; Polizei; Schusswaffe; Schusswaffen; Tresor; Waffe; Waffenbehörde; Waffenbesitz; Waffengesetz; Waffenhandel; Waffenhändler; Waffenraum; Waffenrecht; Waffenschrank; Waffentransport; Waffentresor, Fachschema: Transportrecht~Waffenrecht - Waffengesetz, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 13, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
-
Wird Verlustvortrag automatisch abgezogen?
Wird Verlustvortrag automatisch abgezogen? Nein, der Verlustvortrag wird nicht automatisch abgezogen. Du musst den Verlustvortrag in deiner Steuererklärung angeben und geltend machen. Dabei musst du die entsprechenden Unterlagen und Nachweise vorlegen. Der Verlustvortrag kann dann mit positiven Einkünften verrechnet werden, um die Steuerlast zu reduzieren. Es ist wichtig, den Verlustvortrag korrekt anzugeben, da er sonst nicht berücksichtigt werden kann. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Experten beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt behandelt wird. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **

Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
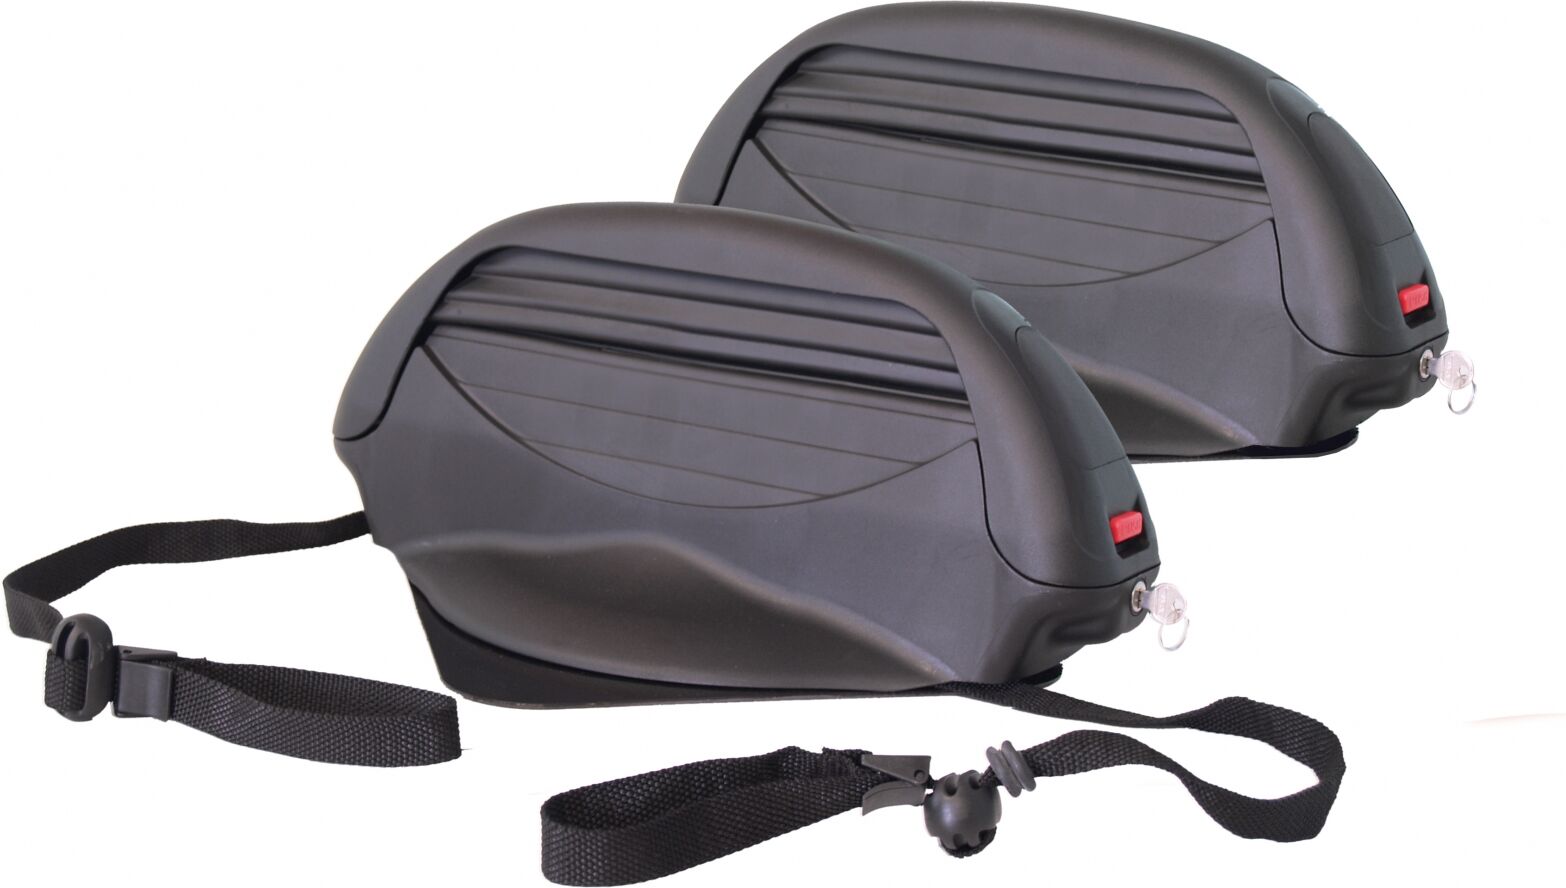
Menabo Skihalter, Dachträger Skiträger Magnetskiträger Himalaya 000007800000hochwertiger Magnetskiträger für Ski und Skistöcke. Es können 2xSki und 2xSkistöcke transportiert werden. Eigenschaften: max. Tragfähigkeit: 12 kg Geeignet für: 3xpaar Ski und 4xSkistöcke Abschliessbar.105,94 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Menabo Skihalter, Dachträger Skiträger Magnetskiträger Aconcagua 000008500000Magnetischer Skiträger ACONCAGUA. Einzigartig in seinem Kategorie, ist Aconcagua für den Transport von 3 Paaren Skis oder 2 Snowboard geeignet. Leicht und praktisch extrem einfache Befestigung auf dem Dach des Autos ohne Werkzeuge. Der Skiträger ist mit einer Diebstahlsicherung sowohl für Skis als auch für den Träger selbst ausgestattet. Eigenschaften: max. Tragfähigkeit: 18 kg Geeignet für: 3xpaar Ski oder 2xSnowboards Abschliessbar137,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Busche, André: Aufbewahrung, Führen und Transport von Waffen und MunitionAufbewahrung, Führen und Transport von Waffen und Munition , Dieses Handbuch erklärt die nach der Änderung des Waffengesetzes 2020 gültigen gesetzlichen Vorschriften zur Aufbewahrung und zum Transport von Waffen und Munition. Die Altbesitzregelung für Waffenschränke, die bereits vor dem 6. Juli 2017 genutzt wurden, wird dabei ebenso ausführlich erläutert wie Regeln zur gemeinschaftlichen Aufbewahrung oder zur Vererbung von Waffenschränken. Mit nachvollziehbaren Praxishinweisen zum Schutz von Waffen und Munition vor unbefugter Wegnahme zuhause und unterwegs, zu Waffenräumen und zur Verankerung von Sicherungseinrichtungen und Behältnissen erleichtert dieses Buch das Verständnis der einschlägigen gesetzlichen Vorschriften. Private Waffenbesitzer vom Jäger über den Sportschützen und Waffensammler bis zum Bootsbesitzer erhalten in diesem Buch ebenso Antworten auf aktuelle Fragen wie Unternehmer und Beschäftigte in Waffenhandel und Bewachungsgewerbe. Für Verantwortliche in Polizei, Justiz und Verwaltung ist es durch eine praxisnahe Themenauswahl und Erläuterungen technischer Verfahren eine wertvolle Entscheidungshilfe bei der täglichen Arbeit mit dem Waffengesetz. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20240401, Beilage: PB, Titel der Reihe: Lehrbücher zum Waffenrecht - Praxiswissen für Anwender des Waffengesetzes##, Autoren: Busche, André, Auflage: 24012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 272, Keyword: Aufbewahrung; Handel; Munition; Ordnungsamt; Polizei; Schusswaffe; Schusswaffen; Tresor; Waffe; Waffenbehörde; Waffenbesitz; Waffengesetz; Waffenhandel; Waffenhändler; Waffenraum; Waffenrecht; Waffenschrank; Waffentransport; Waffentresor, Fachschema: Transportrecht~Waffenrecht - Waffengesetz, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 13, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skiträger TowCar AnetoDer Skiträger TowCar Aneto - für die Montage direkt auf der Anhängerkupplung. Mit wenigen Handgriffen befestigen Sie den Skiträger Aneto mittels Schnellspannsystem auf der Anhängerkupplung. Somit erfolgt der An- und Abbau in Sekundenschnelle ohne Werkzeug. Mit abschließbarem Einhand-Hebel-Verschluß und geeignet für fast alle Anhängerkupplungen. Auch die Halterungen in denen die Ski und / oder die Snowboards befestigt werden, sind mit einem Schloss zur Diebstahlsicherung ausgestattet. Durch seinen Faltmechanismus ist der Träger einfach zusammengeklappt und kann platzsparend gelagert werden. Des Weiteren verfügt der Träger über einen Abklappmechanismus, der auch bei montierter Wintersportausrüstung den Zugang zum Kofferraum vom PKW und Kombi ermöglicht. Dieser Skiträger ist mit einem 13-poligen Stecker ausgestattet. Eine Adapter von 7 auf 13 polig ist im Lieferumfang enthalten. Mit dem Träger können Sie problemlos 4 Paar Ski oder 4 Snowboards (oder 2 Paar Ski und 2 Snowboards) transportieren. Sie möchten mehr mit auf Reisen nehmen? Kein Problem, denn der Träger ist erweiterbar. Die Erweiterung für zusätzlich 2 Paar Ski oder 2 Snowboards finden Sie unter "passendes Zubehör".699,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Verlustvortrag automatisch abgezogen?
Wird Verlustvortrag automatisch abgezogen? Nein, der Verlustvortrag wird nicht automatisch abgezogen. Du musst den Verlustvortrag in deiner Steuererklärung angeben und geltend machen. Dabei musst du die entsprechenden Unterlagen und Nachweise vorlegen. Der Verlustvortrag kann dann mit positiven Einkünften verrechnet werden, um die Steuerlast zu reduzieren. Es ist wichtig, den Verlustvortrag korrekt anzugeben, da er sonst nicht berücksichtigt werden kann. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Experten beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt behandelt wird. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.